Условия льготного периода: на что смотреть
Займ под 0 % выгоден, только если вы понимаете правила акции. Вот что важно найти в документах до подписания.
Обновлено:
Кому положен 0 %
Чаще всего льгота действует для первого займа нового клиента. Повторные займы обычно выдаются по стандартной ставке, иногда — со скидкой по промокоду. Если на сайте МФО написано «0 % для новых клиентов», а вы уже брали там займ, акция на вас, скорее всего, не распространяется.
Сумма и срок акции
Льготные условия ограничены по сумме и сроку. Если взять больше лимита акции или на более долгий срок, ставка может быть стандартной с первого дня. Проверьте это в калькуляторе, указав реальный льготный срок.
Что будет при просрочке
Встречаются два основных варианта:
- Льгота сгорает полностью — проценты начисляют за все дни займа. Самый дорогой сценарий.
- Проценты только за дни после льготы — мягкий вариант, опоздание на день стоит одну дневную ставку.
Плюс при просрочке может начисляться неустойка, но общая сумма начислений по займу до года не превысит 130 % от суммы займа.
Продление
Продление займа обычно платное и отменяет льготу. Если понимаете, что не успеваете, свяжитесь с МФО заранее и уточните варианты — это дешевле, чем просрочка.
Платные услуги
Страховка или «приоритетная обработка заявки» превращают бесплатный займ в платный. Согласие на дополнительные услуги оформляется отдельно — внимательно проверяйте отмеченные галочки.
Как понять, что займ действительно под 0 %
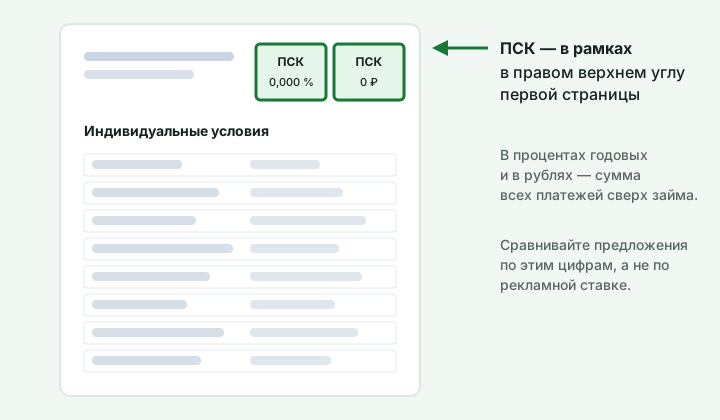
В индивидуальных условиях ПСК должна быть 0 %, а сумма к возврату — равна сумме займа. Если там другие цифры, условия не бесплатные.
Методика расчёта — на странице как считает калькулятор.